
Na het overlijden van haar man moest Betty zich verdiepen in het vermogen dat ze samen hadden opgebouwd. Nu zoekt ze naar een balans tussen haar eigen wensen en die van haar zoons. Tijd voor een gesprek met de experts van ABN AMRO MeesPierson.
De balans van Betty (61)
Gepubliceerd op:
6 min. leestijd
Betty en Jan hadden de overdracht van hun onderneming net afgerond toen hij onverwacht overleed. Zij wist weinig van de financiën, want dat was altijd het domein van haar man. Inmiddels heeft ze veel meer inzicht, ook dankzij de hulp van haar vermogensbeheerder. De opbrengst van de bedrijfsverkoop staat nog in de bv en ook op privéspaarrekeningen staat een flink vermogen. Ze bespreekt haar toekomstplannen met de expert Vermogensplanning.
Genieten van vermogen
Betty vermoedt dat ze genoeg heeft om goed van te leven. Ze wil weten hoe ze het vermogen goed kan beheren, zodat ook haar zoons en misschien zelfs kleinkinderen ervan kunnen genieten. Jan was een actieve belegger en zij blijft beleggen, want ze heeft gezien wat dit op termijn kan opleveren, maar ze wil niet dagelijks bezig zijn met de beleggingsportefeuille.
Schenken aan kinderen
Betty zou graag aan haar twee zoons schenken. De twintigers zijn bijna klaar met studeren en kunnen het geld straks goed gebruiken. Ze wil weten of ze hun alvast hun erfdeel kan geven of beter gewoon kan schenken. Betty en Jan hebben beiden een testament op de langstlevende, vergelijkbaar met de wettelijke verdeling, waarbij de langstlevende partner de nalatenschap krijgt. Een weloverwogen keuze, omdat de langstlevende financieel verzorgd achterblijft. In de situatie van Betty hebben de zoons een vordering op hun moeder, die in principe wordt uitgekeerd als zij overlijdt.
Niet transparant
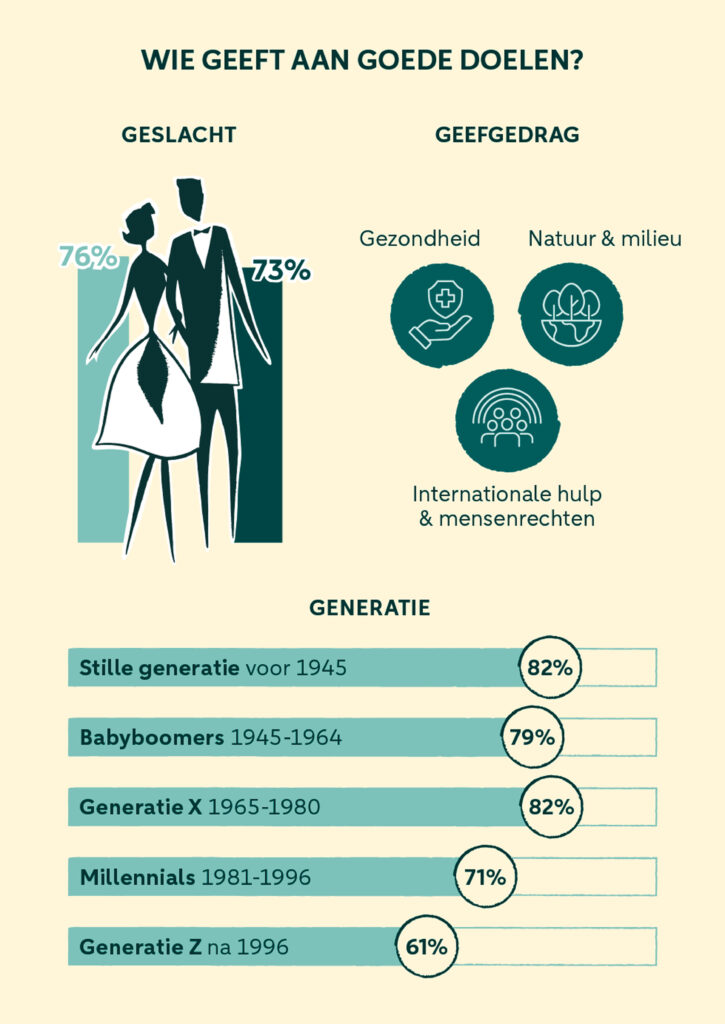
Betty en haar man gaven met veel plezier aan goede doelen, vooral organisaties die de gezondheid van kinderen bevorderen. Een aantal blijft Betty steunen, maar ze wil ook gaan geven aan doelen die haar persoonlijk na aan het hart liggen, zoals natuurbehoud. In de afgelopen maanden van rouw heeft ze veel gewandeld met haar zoons en vrienden in de Overijsselse natuur. Ze heeft een aantal goede doelen bekeken en het valt haar op dat niet alle organisaties transparant zijn over wat ze doen en bereiken.
Betty spreekt met expert Vermogensplanning Karen Voûte over haar financiën. Ook Ginelle van Tartwijk van ABN AMRO MeesPierson Filantropie Advies schuift aan.
Afrekenen
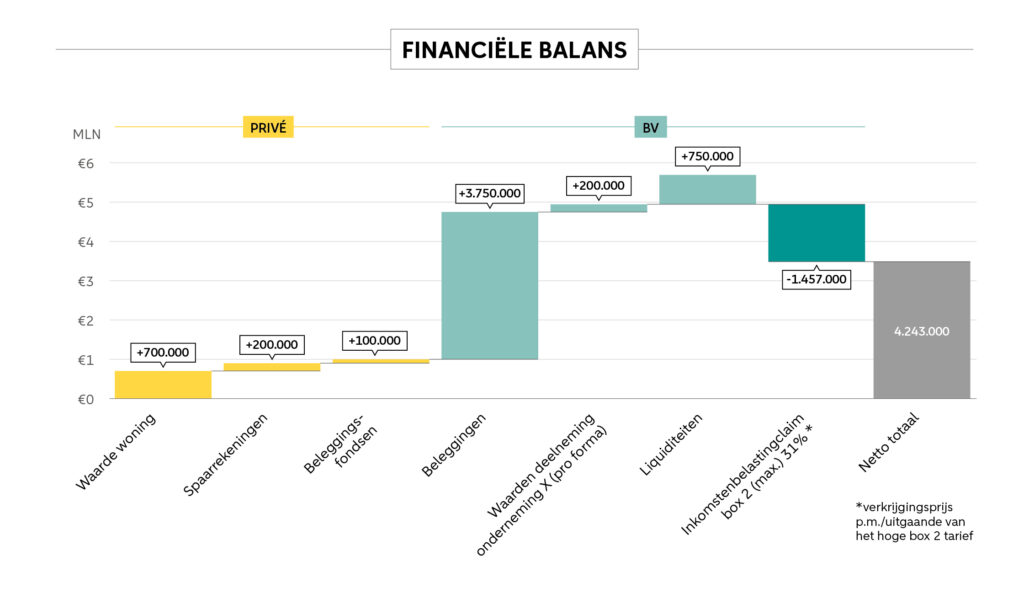
Interactieve Vermogensplanning is een dienst van de bank om een klant een beeld te geven van alle financiële scenario’s die mogelijk zijn. Karen gebruikt deze dienst om met Betty op een rijtje te zetten hoe haar financiële situatie eruitziet op korte en lange termijn: het privévermogen, de opbrengst van de bedrijfsverkoop in de bv en het pensioen dat ze straks ontvangt. Zo ziet Betty hoeveel er beschikbaar is voor haar uitgaven en haar wensen. Aandachtspunt is dat over de aandelen van Jan (50%) fiscaal afgerekend moet worden. Bij uitkeren van dividend of uiterlijk bij overlijden van Betty, moet de resterende belastingclaim worden voldaan. Iets om rekening mee te houden in de planning.
Volgende generaties
Betty kan beleggen met het vermogen dat ze de komende vijf jaar niet direct nodig heeft voor haar levensonderhoud en wensen. Ze gaat met haar beleggingsadviseur bespreken welke manier van beleggen past bij haar risicoprofiel en beleggingshorizon. Ze heeft niet zoveel plezier in de financiële markten als haar man had, maar het spreekt haar aan dat ze zo mogelijk meer vermogen kan opbouwen voor haar kinderen en toekomstige kleinkinderen en voor goede doelen.
Schenken niet verplicht
Betty weet nu hoeveel en wanneer ze aan haar zoons kan schenken. De expert benadrukt dat het niet verplicht is om de vordering uit te keren die is ontstaan bij het overlijden van haar man, zoals soms wordt gedacht. De langstlevende mag het vermogen zelfs opmaken. De zoons hebben weliswaar een vordering, maar het vermogen blijft tot haar beschikking staan. Besluit ze te schenken, dan profiteren haar zoons van een belastingvoordeel. Erven en schenken worden weliswaar gelijk belast, maar door in delen te schenken kunnen ze de jaarlijkse vrijstellingen optimaal benutten en profiteren van het lagere schenktarief van 10 procent. De andere optie is dat zij bij haar overlijden alles in één keer erven, maar het grootste gedeelte wordt dan belast tegen het hoge erfbelastingtarief van 20 procent.
Bepaling testament
Ze bespreken ook de bijzondere bepaling in het testament van Jan. Het biedt de mogelijkheid om de vordering van de zoons te laten oprenten. Daardoor wordt hun vordering op papier elk jaar een beetje groter. Bij de maximale rente van 6 procent is de waarde van de vordering na twaalf jaar ongeveer verdubbeld. Dat heeft een drukkend effect op de erfbelasting bij het overlijden van Betty als langstlevende, aangezien de belaste nalatenschap door de opgerente schuld kleiner wordt.
Frisse blik op geven
Voor Betty is het onderwerp ‘geven’ het mooiste deel van het gesprek. Jarenlang steunde ze samen met haar man diverse goede doelen en dit voelt als een goed moment voor een frisse blik daarop. Ze kan gebruikmaken van de kennis van het team van Filantropie Advies, dat onafhankelijk meedenkt in de wereld van goede doelen. Een eerste gesprek gaat altijd over de wensen van de gever. Zo vraagt filantropieadviseur Ginelle welk probleem ze met haar giften wil oplossen. Betty wil meer geven aan natuurbehoud. Ligt haar hart dan bij goede doelen die natuurgebieden aankopen? En wil ze schenken in haar buurt of elders en in het buitenland? Betty vertelt dat ze het natuurgebied wil steunen waar ze veel wandelt. Dat kan op verschillende manieren. Kiest ze bijvoorbeeld voor periodieke giften of wil ze ook de plaatsing van een bankje in de natuur mogelijk maken met haar donaties? Het antwoord op dit soort vragen geeft richting aan haar persoonlijk wensen en geefstrategie.
Geefstrategie in de familie
Op basis van het gesprek stelt de adviseur een persoonlijk goededoelenrapport samen met goede doelen die aansluiten bij Betty’s wensen en focus. Hierin worden de aanpak, financiën en resultaten van elke organisatie toegelicht en beoordeeld. Zo kan Betty zelf de volgende stappen zetten en kennismaken met de organisaties. Volgens de adviseur betrekken klanten hier vaak hun kinderen bij. Dat spreekt Betty aan: ze gaat zich samen met haar zoons in de geefstrategie verdiepen.
Deze rubriek is gebaseerd op een bestaande klantcasus. Omwille van privacy zijn de namen en portretten gefingeerd.
OOK DE BALANS OPMAKEN?
Neem contact op met uw eigen private banker of ga naar financialfocus.nl/contact.
Ook interessant

Heeft u een vraag over dit artikel?
De specialisten van ABN AMRO MeesPierson komen graag met u in contact.