Werkelijk rendement, behalve als het niet uitkomt?
Als de huidige planning wordt gehaald, verandert box 3 per 1 januari 2028. Het uitgangspunt wordt belastingheffing op basis van werkelijk rendement. Voor vastgoed komt er een vermogenswinstbelasting. Een waardestijging wordt dan belast zodra die wordt gerealiseerd, bijvoorbeeld bij verkoop.
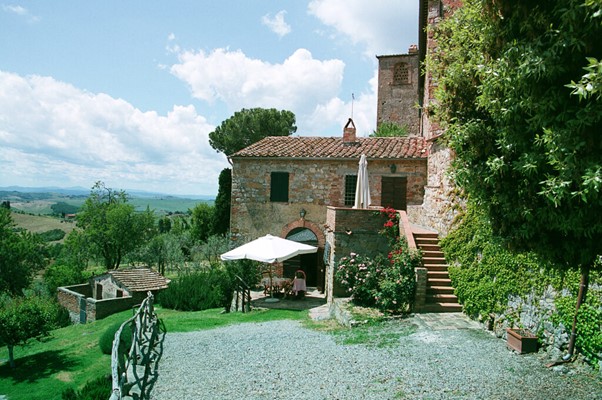
Dat klinkt logisch. Eerst winst, dan belasting. Maar bij een vakantiehuis voor eigen gebruik komt er iets bijzonders bij. Voor die woning blijft een forfaitaire vastgoedbijtelling bestaan (in het huidige wetsvoorstel: 3,35% van de WOZ-waarde).
Of anders gezegd: in een stelsel dat werkelijk rendement heet, wordt voor het eigen gebruik van een vakantiehuis toch weer een forfaitair inkomen vastgesteld.
Dat blijft ons intrigeren. De eigenaar ontvangt immers niets als hij zelf drie weken in zijn huisje zit. Er komt geen huur binnen en er wordt geen winst gerealiseerd. Natuurlijk heeft het gebruik van het huis economische waarde. Maar dat geldt ook voor iemand die een kostbare boot of camper bezit en daarvan geniet. Is het niet logischer om de belastingheffing te beperken tot de waardestijging, ofwel het werkelijke rendement?
En dan overlijdt uw partner
Er zit nog een andere scherpe rand aan het voorgestelde systeem. Stel: een echtpaar heeft al dertig jaar een vakantiehuis. Ooit gekocht voor een bescheiden bedrag, inmiddels veel meer waard. Het huis is de plek waar kinderen en kleinkinderen samenkomen.
Dan overlijdt een van de echtgenoten. Het vakantiehuis wordt niet verkocht. Er verschijnt geen koper met een zak geld. Voor de langstlevende verandert er in praktische zin misschien nauwelijks iets. Volgende zomer zit de familie weer aan dezelfde tuintafel.
Fiscaal kan er ondertussen wel degelijk iets gebeuren. Bij vastgoed is onder het nieuwe stelsel immers een latente belastingclaim op de waardestijging vanaf (in beginsel) 1 januari 2028 aanwezig. Bij overlijden ontstaat een afrekenmoment, zonder dat het pand werkelijk aan een derde wordt verkocht. En dan komt ook de erfbelasting nog langs.
De belastingclaim ontstaat dus niet doordat iemand zijn winst incasseert. De aanleiding is dat iemand overlijdt.
Voor huwelijken en echtscheidingen is inmiddels aandacht gekomen voor situaties waarin een fiscale afrekening onwenselijk kan uitpakken. Bij overlijden verdient naar onze mening dezelfde vraag aandacht. Een papieren winst is geen ‘werkelijk rendement’ en in combinatie met erfbelasting kan de belastingdruk in de verhouding tussen partners oplopen tot circa 49% (van iedere € 100.000 ‘winst’ resteert na 36% box 3-belasting en 20% erfbelasting € 51.200).
Hebben we dit niet eerder gezien?
Bij huurwoningen hebben we gezien dat eigenaren niet op één maatregel reageren, maar op de rekening onderaan de streep. Box 3, huurregulering, financieringslasten en andere maatregelen werkten op elkaar in. Er is een verkoopgolf op gang gekomen die voorlopig niet lijkt te stoppen. De vraag is of vakantiewoningen nu dezelfde kant op gaan.
Is Spanje straks aantrekkelijker dan Zeeland?
Nederlanders zijn inmiddels enthousiaste kopers op de Spaanse woningmarkt. Daarbij wordt fiscaliteit soms expliciet als argument genoemd.
Vanuit Nederlands perspectief is deze trend zeker relevant. Want met de eigenaar reist ook zijn geld naar het buitenland. De verbouwing wordt in Spanje gedaan, het restaurantbezoek vindt daar plaats en de boodschappen worden daar afgerekend. Daar worden we in Nederland niet beter van.
Overigens pakt de Spaanse tegenhanger van box 3 bij overlijden anders uit: in Spanje is dan alleen erfbelasting verschuldigd. Zoals hiervoor toegelicht, heft Nederland daarentegen eerst box 3 bij de overledene en vervolgens erfbelasting bij de erfgenamen.